Publicado el por Paola Trillo
Servicio relacionado
Te ayudamos a llevar estas recomendaciones a un plan realista, con prioridades, entregables y un siguiente paso claro.
Cada vez más empresas quieren comunicar sus compromisos ambientales, sociales y de buen gobierno (ESG), aunque no estén obligadas legalmente a presentar un informe de sostenibilidad. Pero ¿por dónde empezar? ¿Es necesario elaborar un Plan de Sostenibilidad? ¿Qué diferencia hay entre una memoria ESG, un EINF y el nuevo estándar voluntario europeo VSME?
La sostenibilidad empresarial ya no es una cuestión exclusiva de las grandes organizaciones. Cada vez son más las pequeñas y medianas empresas que incorporan indicadores ambientales, criterios ESG en la evaluación de proveedores, políticas sociales y acciones de mejora en su gestión diaria.
En muchos casos, estas empresas ya están desarrollando iniciativas de sostenibilidad, pero no disponen de un documento que reúna, estructure y comunique todo ese trabajo.
Y aquí surge una pregunta habitual: si mi empresa no está obligada a presentar un informe de sostenibilidad, ¿qué opciones tiene para empezar a reportar?
La buena noticia es que existen diferentes alternativas y, desde septiembre de 2026, contamos además con un estándar voluntario europeo oficialmente aprobado.
No todas las empresas están obligadas a publicar información de sostenibilidad.
La normativa europea, a través de la Directiva CSRD y sus modificaciones, establece obligaciones de reporte para determinadas empresas según su tamaño y otros criterios legales.
En España, también debe tenerse en cuenta la normativa aplicable al Estado de Información No Financiera (EINF), regulada por la Ley 11/2018, aplicable a organizaciones o grupos de empresas que cumplan estos requisitos;
Si ya tienes claro el problema, el siguiente paso es revisar tu caso y definir la vía más útil para tu empresa.
Sin embargo, no estar obligado a reportar no significa que una empresa no pueda elaborar y publicar voluntariamente su información ESG.
De hecho, hacerlo puede aportar diferentes beneficios:
La cuestión no es únicamente decidir si elaborar un informe, sino determinar qué información tiene la empresa, qué quiere comunicar y qué modelo resulta más adecuado.
Uno de los errores habituales es pensar que el primer paso para trabajar la sostenibilidad consiste en elaborar un gran Plan de Sostenibilidad o una memoria ESG.
Sin embargo, la sostenibilidad puede integrarse de forma progresiva en los procesos y en la gestión diaria de la empresa, aprovechando herramientas, indicadores y procedimientos que ya existen.
Por ejemplo, una empresa industrial o distribuidora puede comenzar por:
Estas actuaciones permiten disponer de datos reales, identificar oportunidades de mejora y comenzar a integrar los aspectos ESG en los procesos de la organización.
Además, muchas empresas ya cuentan con parte de esta información gracias a sus sistemas de gestión ISO 9001, ISO 14001 o ISO 27001, sus indicadores operativos o sus departamentos de recursos humanos.
No se trata de empezar desde cero ni de generar más documentación, sino de organizar y aprovechar la información disponible.
Una vez identificadas las iniciativas, los indicadores y las políticas existentes, la empresa puede elaborar un primer Informe o Memoria de Sostenibilidad.
Este documento permite reunir y presentar de manera estructurada todo lo que la organización ya está haciendo en materia ESG.
Habitualmente se organiza en tres ámbitos:
Ambiental (E – Environmental)
Consumo de energía y recursos, huella de carbono, gestión de residuos, eficiencia energética y actuaciones de reducción del impacto ambiental.
Social (S – Social)
Personas y condiciones laborales, igualdad de oportunidades, formación, seguridad y salud, bienestar y colaboración con iniciativas sociales.
Gobernanza (G – Governance)
Ética empresarial, políticas internas, evaluación de proveedores, cumplimiento normativo, gestión de riesgos y mecanismos de control y mejora.
El objetivo del primer informe no tiene por qué ser presentar una gran cantidad de indicadores, sino comunicar de forma clara y verificable los compromisos, acciones y resultados reales de la empresa.
Además, elaborar este primer documento permite detectar qué información falta, qué indicadores conviene mejorar y qué ámbitos necesitan mayor desarrollo.
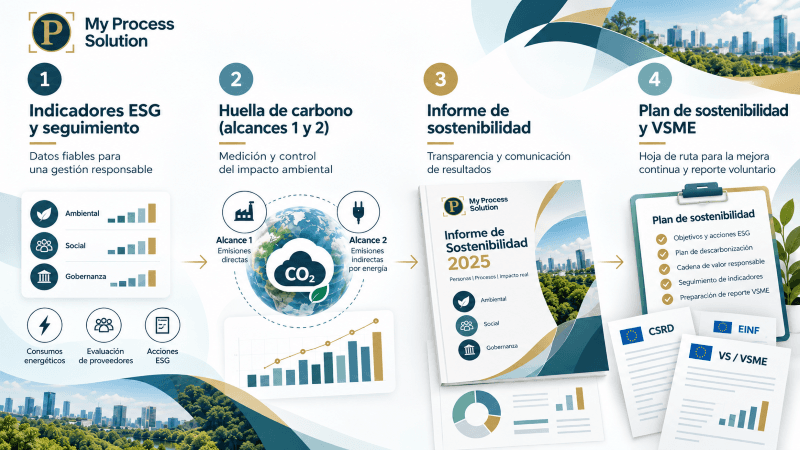
Es importante diferenciar un Informe de Sostenibilidad de un Plan de Sostenibilidad, porque tienen finalidades distintas.
El Informe de Sostenibilidad explica qué hace la empresa y qué resultados está obteniendo.
El Plan de Sostenibilidad establece qué quiere conseguir y qué acciones desarrollará para lograrlo.
Por ejemplo, tras analizar los consumos energéticos, los residuos, las emisiones y las políticas existentes, una empresa puede definir objetivos y acciones para los próximos años:
Cada objetivo puede contar con acciones, responsables, plazos e indicadores que permitan evaluar su cumplimiento.
No existe un único orden obligatorio: el Plan de Sostenibilidad también puede elaborarse desde el inicio. Sin embargo, partir de datos, indicadores y acciones existentes ayuda a establecer objetivos más realistas y adaptados a la situación de la empresa.
De esta forma, el informe y el plan se complementan: uno permite conocer y comunicar la situación y los resultados; el otro orienta las prioridades y las actuaciones futuras.
Una empresa no obligada a reportar puede optar por diferentes marcos de referencia, en función de sus necesidades.
A continuación explicamos para que sirve cada modelo:
🟩 Memoria ESG propia
Comunicar políticas, iniciativas, indicadores y resultados con una estructura adaptada a la empresa.
🟩 Estándares GRI
Elaborar informes siguiendo un marco internacional reconocido de información sobre impactos de sostenibilidad.
🟩 ODS de Naciones Unidas
Relacionar los compromisos y actuaciones con los Objetivos de Desarrollo Sostenible. No constituyen por sí solos un estándar de reporte.
🟩 Estándar europeo VSME/VS
Elaborar un reporte voluntario mediante criterios e indicadores ESG armonizados a nivel europeo.
🟩 EINF
Marco de información no financiera regulado en España, que puede servir como referencia, aunque sus obligaciones legales solo aplican a las empresas comprendidas en su ámbito.
No todos estos modelos tienen la misma finalidad ni el mismo grado de complejidad.
Para muchas PYMES, una memoria propia puede ser suficiente como primer ejercicio de comunicación. Sin embargo, cuando la empresa necesita responder a cuestionarios ESG de clientes, bancos u otros grupos de interés, utilizar un estándar reconocido puede resultar especialmente útil.
Hasta hace poco, las empresas que querían publicar información ESG voluntaria podían utilizar diferentes marcos, como GRI, o diseñar su propia memoria de sostenibilidad.
Para facilitar y homogeneizar este proceso, EFRAG desarrolló el estándar VSME (Voluntary Sustainability Reporting Standard for SMEs), dirigido a empresas que desean informar voluntariamente sobre sostenibilidad.
En julio de 2025, la Comisión Europea respaldó este modelo mediante la Recomendación (UE) 2025/1710.
La novedad más reciente llegó el 21 de septiembre de 2026, con la publicación del Reglamento Delegado (UE) 2026/1560, que establece el nuevo estándar europeo de información de sostenibilidad de uso voluntario, denominado VS (Voluntary Standard), basado en el VSME.
Este marco está pensado especialmente para empresas con hasta 1.000 empleados que no estén sujetas a la obligación europea de reporte de sostenibilidad.
Su finalidad es facilitar que estas organizaciones puedan:
El nuevo estándar no convierte el reporte ESG en una obligación para estas empresas. Les ofrece un modelo reconocido que pueden adoptar voluntariamente.
El estándar contempla dos módulos que permiten adaptar el nivel de información.
Módulo básico
Recoge información general de la empresa y sus prácticas ESG, junto con indicadores relacionados con energía, emisiones de gases de efecto invernadero, contaminación, biodiversidad, agua, residuos, plantilla, seguridad y salud laboral, salarios, formación y determinadas cuestiones de gobernanza.
No todos los datos resultan exigibles en todos los casos: el estándar contempla condiciones y excepciones según las características de la empresa.
Módulo completo
Incorpora información adicional sobre aspectos como la estrategia empresarial, objetivos climáticos, riesgos relacionados con el cambio climático, derechos humanos y determinados aspectos de gobernanza.
Puede ser especialmente interesante para empresas que necesitan proporcionar información ESG más detallada a sus clientes o entidades financieras.
La ventaja es que una empresa que ya dispone de indicadores de gestión, registros ambientales, políticas internas y cálculo de huella de carbono puede aprovechar una parte importante de esa información como punto de partida.
Eso sí, para declarar que un reporte se ha elaborado conforme al estándar VS, deben cumplirse los requisitos del módulo elegido, no simplemente seleccionar algunos indicadores aislados.
Aunque ambos documentos abordan aspectos ambientales, sociales y de gobernanza, no son equivalentes.
El Estado de Información No Financiera (EINF) responde a un régimen legal específico, regulado en España por la Ley 11/2018, que establece obligaciones de contenido, presentación y verificación para las empresas sujetas a él.
El VSME/VS, en cambio, es un estándar europeo de uso voluntario, diseñado para facilitar el reporte ESG a empresas que no están sujetas a las obligaciones de información de sostenibilidad de la CSRD.
Por tanto, una empresa que quiera comunicar voluntariamente sus avances en sostenibilidad no necesita reproducir toda la complejidad de un EINF.
Puede empezar elaborando su propia memoria ESG y, si considera que aporta valor, evolucionar hacia el modelo europeo voluntario.
No existe una única respuesta, porque depende del punto de partida y los objetivos de cada organización.
Una empresa que comienza a incorporar la sostenibilidad a su gestión puede priorizar el establecimiento de indicadores, la recopilación de información y la puesta en marcha de acciones.
Si ya dispone de políticas, indicadores y resultados, puede elaborar una primera memoria de sostenibilidad que organice y comunique esa información.
A partir del análisis realizado, puede desarrollar o actualizar su Plan de Sostenibilidad, estableciendo objetivos y actuaciones para los próximos ejercicios.
Y si quiere disponer de un informe estructurado conforme a un estándar reconocido, puede utilizar el VSME/VS como referencia desde el principio o adaptar progresivamente su reporte.
Lo importante no es empezar por el documento más completo, sino desarrollar un modelo de gestión de la sostenibilidad útil, medible y adaptado a la realidad de la empresa.
La sostenibilidad empresarial no debería entenderse únicamente como la elaboración de una memoria o el cumplimiento de una obligación normativa.
Su verdadero valor está en integrar los aspectos ambientales, sociales y de gobernanza en la gestión y en las decisiones de la organización.
Establecer indicadores, medir consumos, evaluar proveedores, calcular emisiones, desarrollar acciones de mejora y definir objetivos permite construir una base sólida sobre la que elaborar informes de sostenibilidad útiles y transparentes.
El nuevo estándar voluntario europeo VSME/VS ofrece ahora una referencia común para aquellas empresas que desean dar un paso más y comunicar sus resultados ESG de forma estructurada y comparable.
En My Process Solution ayudamos a las empresas a integrar la sostenibilidad en sus procesos y sistemas de gestión, establecer indicadores ESG, calcular su huella de carbono y desarrollar planes e informes de sostenibilidad adaptados a su actividad y dimensión.
Porque antes de comunicar la sostenibilidad, es importante gestionarla, medirla y poder demostrar los resultados.
Fuentes:
Reglamento Delegado (UE) 2026/1560 — Texto oficial. Publicado el 21 de septiembre de 2026; establece el estándar voluntario y su aplicación en relación con los límites de información de la cadena de valor.
EFRAG — Publicación de las novedades del estándar VS. Actualización del 22 de septiembre de 2026.
Déjanos tu email para enviarte nuevos artículos cuando se publiquen.