Publicado el por Paola
Servicio relacionado
Te ayudamos a llevar estas recomendaciones a un plan realista, con prioridades, entregables y un siguiente paso claro.
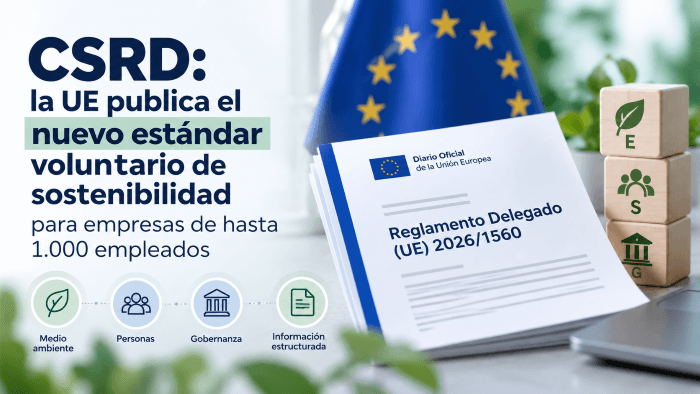
La Unión Europea acaba de publicar el Reglamento Delegado (UE) 2026/1560, que establece un nuevo estándar voluntario de información sobre sostenibilidad para empresas no obligadas a reportar bajo la CSRD y limita la información ESG que las grandes empresas podrán solicitar a determinadas empresas de su cadena de valor.
Publicado el 21 de septiembre de 2026 en el Diario Oficial de la Unión Europea, el nuevo Reglamento Delegado (UE) 2026/1560 supone un paso importante en la simplificación del reporting de sostenibilidad europeo.
El nuevo Reglamento europeo establece un estándar voluntario para que las empresas no obligadas por la CSRD puedan estructurar, medir y comunicar su información ESG de forma homogénea y proporcionada.
El nuevo Reglamento establece una norma europea de presentación voluntaria de información sobre sostenibilidad destinada, principalmente, a empresas que no superen una media de 1.000 empleados.
Y aunque su aplicación sea voluntaria, puede convertirse en una referencia muy importante para PYMEs y empresas medianas que necesiten demostrar su desempeño ESG ante clientes, bancos, inversores o grandes grupos empresariales.
Este Reglamento no sustituye a la CSRD.
En realidad, responde a los cambios introducidos previamente por la Directiva (UE) 2026/470, que reformó el marco europeo de sostenibilidad y redujo significativamente el número de empresas sujetas al reporting obligatorio.
Con la reforma de 2026, la obligación general de presentar información de sostenibilidad bajo CSRD se concentra en empresas que superen simultáneamente:
Si ya tienes claro el problema, el siguiente paso es revisar tu caso y definir la vía más útil para tu empresa.
Déjanos tu email para enviarte nuevos artículos cuando se publiquen.
Esto deja fuera del reporting obligatorio a muchas empresas que inicialmente podían encontrarse dentro del alcance de la CSRD.
Pero estar fuera de la CSRD no significa que desaparezca la necesidad de gestionar o comunicar la sostenibilidad.
Clientes, entidades financieras, inversores, licitaciones y grandes compañías continúan solicitando información relacionada con emisiones, energía, plantilla, igualdad, seguridad y salud, derechos humanos, ética, proveedores o políticas ESG.
Precisamente para dar respuesta a esta situación nace el Reglamento 2026/1560.
El Reglamento crea un estándar europeo voluntario de sostenibilidad que permite a las empresas presentar información ESG siguiendo una estructura común.
Su objetivo es ayudar a las empresas no sujetas al reporting obligatorio a:
En otras palabras:
Europa no obliga a estas empresas a elaborar un informe de sostenibilidad, pero les ofrece un marco común para hacerlo correctamente.
La norma está destinada a empresas que no estén obligadas a presentar información de sostenibilidad bajo la CSRD y, especialmente, a aquellas que no superen una media de 1.000 empleados durante el ejercicio anterior.
Esto amplía considerablemente el alcance del enfoque voluntario que anteriormente se asociaba principalmente al estándar VSME para PYMEs.
El nuevo Reglamento puede resultar especialmente interesante para:
Una de las ventajas del nuevo estándar es su enfoque proporcional.
El Reglamento establece dos módulos diferentes.
1. Módulo Básico: B1-B11
Es el punto de partida del estándar y constituye el nivel mínimo para las empresas que quieran declarar que reportan conforme a esta norma.
Incluye información sobre:
Información general
Medio ambiente
Aspectos sociales
Gobernanza
Por ejemplo, el estándar contempla expresamente información sobre consumo total de energía y emisiones de gases de efecto invernadero, entre otros indicadores ESG.
Para muchas PYMEs, este módulo puede convertirse en una excelente primera estructura para organizar la información ESG que ya existe dentro de la organización.
Las empresas que quieran proporcionar información adicional pueden complementar el Módulo Básico con el Módulo Completo.
Está especialmente pensado para responder a las necesidades de información de bancos, inversores y clientes corporativos.
Incluye aspectos adicionales como:
Por tanto, una empresa puede empezar trabajando el Módulo Básico y posteriormente ampliar la información cuando su nivel de madurez ESG aumente.
Una de las novedades más importantes: límite a las peticiones ESG de grandes clientes
Probablemente uno de los aspectos más interesantes del Reglamento sea el denominado “límite máximo para la cadena de valor”.
Hasta ahora, muchas PYMEs recibían cuestionarios ESG diferentes de cada cliente. Cada empresa podía solicitar prácticamente su propio conjunto de indicadores.
El nuevo marco pretende limitar este efecto. Las empresas sometidas al reporting obligatorio de sostenibilidad no podrán exigir, para cumplir sus propias obligaciones CSRD, información superior a determinados puntos de datos definidos por el estándar voluntario a las empresas protegidas de su cadena de valor.
Este value chain cap se aplicará a partir de los ejercicios que comiencen el 1 de enero de 2027.
El límite opera cuando la información se solicita para cumplir las obligaciones de reporting de sostenibilidad derivadas de la CSRD.
Esto puede ayudar a reducir la proliferación de cuestionarios ESG desproporcionados y facilitar que proveedores y clientes trabajen con información más estandarizada.
No.
La norma es voluntaria. Una empresa que no está dentro del ámbito obligatorio de la CSRD no pasa a estar obligada a elaborar un informe simplemente por la publicación de este Reglamento. Pero hay una diferencia importante entre:
y
Cada vez más organizaciones necesitan disponer de datos ESG para responder a clientes, homologaciones de proveedores, bancos, licitaciones, grupos empresariales o políticas internas.
En estos casos, trabajar con un estándar europeo puede ser mucho más eficiente que responder cada solicitud de forma independiente.
En My Process Solution ayudamos a las empresas a integrar la sostenibilidad en su sistema de gestión, realizar diagnósticos ESG, definir indicadores y objetivos y estructurar la información necesaria para elaborar su Informe de Sostenibilidad.
El nuevo Reglamento (UE) 2026/1560 ofrece una oportunidad para empezar a hacerlo siguiendo, desde el principio, un estándar europeo reconocido y proporcional a la realidad de cada empresa.